2020年3月11日星期三

慘蝕離場 - JMF

這篇文章是用來記錄這幾天我栽在JMF上的慘痛經歷:


成本大概$7,跌到$4-$5時大量加倉,到兩塊多時止蝕離場,確實慘痛。

JMF是一支用leverage買midstream MLPs的close-end fund。那些MLPs主要是持有輸油管道,和客人簽的約主要都是take-or-pay,即無論客人用不用,也要付錢,所以除非近日的油價大跌令客人破產,不然那些MLPs的現金流是沒有大問題的。

當然,問題是這支close-end fund用了leverage。當淨資產每股$7, 債務$3是,debt/asset = 30%,感覺不多,但當油價動盪使淨資產跌到$4時, debt/asset = 50%。我不知道這支close-end fund在這幾天的操作怎樣,但如果是賣股還債的話,那就返身無期,如果死守不還的話,leverage會越來越高(我估計是前者,因為那樣操作可以保証基金可以一直運作下去)。我不知道沙地阿拉伯和俄羅斯會在油價上的戰役如何結束,但我在JMF的投資上,忘了close-end fund本身槓杆的大問題,是一個嚴重失誤,決定離場。這筆投資帶給了我淨資產20-30%無可逆轉的虧蝕,以後要以此為鑑,不投資用leverage的close-end funds.

2020年1月20日星期一

成長多久和成長股估值的關係

近幾日我因為研究小米集團(HKG: 1810)的源故在雪球上翻文章。有個意外收獲是我發現有一個叫仓佑加错-Leo的大V。他的成長股投資理念跟我很像,而且他對很多成長高的互聯網股都很有心得 (可以詳看仓老师的2020年投资策略)。

倉老師寫了一篇简易估值法很有參考價值。文章主要是說想要知道有沒有買貴一支股,你就要問自己你認為那間公司可以高速增長多少年。他列出了一個表格說明了你今天如果買貴了幾多(以P/E來說,即期初P/E)、公司每年的盈利增長率、持續多少年,期末P/E,你在期末賣出時會得到每年多少的回報 (即IRR = internal rate of return)。我自己照辦做了一個相似的表格,y-axis用期初P/E代替倉老師的"買貴%",我認為這樣的表格更易用。

這個表格假設一間公司在期末時P/E 15,高增長可以維持5年,你在期初時以多少P/E買和公司每年多少增長率可以在期末賣出回報是每年多少:


成長股通常我要求每年15%的回報, 所以在表格上我把高於15%的IRR用綠色highlight,而負回報的用紅色highlight。

由以上表格看到,如果你用P/E 20買了一間每年增長20%的公司(PEG = 1)而增長可以維持五年,五年後賣出的回報就是每年13.29%。同樣PEG = 1,以P/E 40去買每年增長40%的公司在期末時的回報是每年15.06%。這是我不用PEG做估值的原因, 它用來決定"便宜"的定義不夠一致。

看看如果每年增長20%的公司可以維持10年的話是怎樣:


在期末時回報會變成每年16.60%,比剛剛的13.29%強多了。

以下是假設增長可以維持15年和20年的表格, 還有一張5年用期末p/e 20的表格,以供參考:


(這些表格都可以在這裡下載)

我認為這些表格所帶出的主要理念就是成長股投資最重要是找到可以多年維持高增長的公司,因為這些公司都不易買貴,也解決了成長股的迷思,而找出這些公司靠的就是成長股的迷思一文中提及的:
common sense + Common Stocks and Uncommon Profits裡的知識 + 對公司護城河的研究
(對Amazon求其估值一下是一個應用了這篇文章為成長股估值的方法的例子)

2020年1月7日星期二

2019年第四季總結

I. 組合回報


跟2019年第三季比:
組合回報: 14.37% (用simple Dietz method計,因為懶得用modified Dietz method)
SPY回報: 8.95%

跟2018年第四季比:
組合回報: 48.33%
SPY回報: 32.36%

槓杆:1.58x
XIN不能上槓杆,除去XIN的話槓杆是1.66x

II. 2019年第四季市場回顧


中美貿易戰在今季得到緩和,雙方希望2020年第一季會簽第一階段協議,這一季市場對這個憧景樂觀,大市向好。美國聯儲在十月時降息,對大市不無小補。美國資產價值一再破頂,但聯儲因為中美那些擔憂就降息,我認為動作有點太過。

據Mastercard資料,今季的Holiday season零售上升3.4%,其中線上零售上升18.8%,線下只上升1.2%,線下人流在最忙的一個星期(聖誕前一個星期六)下降9.7%。可以說,線下的零售還有很長的時間要在低迷之中。

隨着2020年美國大選將至,民主黨候選人開始為自己在黨內拉票,說出自己的政鋼,其中Bernie Sanders和Elizabeth Warren的政鋼都偏向於向富人和大公司徵更多的稅,對大公司尤其大科技公司會有很多限制,對能源公司在美國本土fracking上禁止,對藥廠在定價上和對大銀行在業務上也會有更多的干預。基本上,如果要為2020年美股擔憂的話,我認為會是Trump連任失敗,反大公司企業的民主黨上任美國總統。

III. 2019年第四季投資回顧概述和未來展望

本季組合主要持股變化:


(JMF在這一季才開始大量建倉,所以這一季裡的表現不能代表對組合回報的影響)

美股大市向好,組合裡的大科技股Google和Facebook也跟着脹,加上中美貿易關係明朗化,組合的重倉股BABA在本季上升26%,帶動組合上升14%。這一季和這一整年的回報可以說是給CBL一支獨「銹」拉低了,可惜。

今季組合的動作很多,先是因為覺得JMF裡的幾支pipeline MLPs比較吸引,想加倉,所以賣出一些XIN和NRZ來換碼。在十二月,隨着美股一再破頂,我心裡越不踏實,畢竟,這是美股最長的一個牛市:


(2019/04/23 source)

以2x桿杆的組合在大市頂部徘徊風險不少,加上對民主黨候選人在2020年大選上任的擔憂,所以開始減持一些順週期和預期回報不高的股票,如OZK, NRZ, PGRE, UNIT, AHT的preferreds,甚至開始減持剛加碼的JMF。有一點要留意的是,像JMF這種持有超過25%MPLs (Master Limited Partnerships)的ETF受惠於Trump的tax cut, 而大部份民主黨候選人都支持推翻這個tax cut,所以民主黨上任的話會對JMF很不利。

這一波減持,結束了對NRZ約三年的持股。這支股曾經一度接近淨資產的30%,賺的股價加股息回報每年大概17%,算是不錯。另一支股OZK大概淨資產的10%,持股平均一年左右,股價只賺了4%,加上3-4%的股息,回報強差人意。我認為OZK是可以長期持有的股票,但我組合沒有空位在美股大市到頂時給順週期的美國金融股。


另外值得一提的是,雖然在整季來說我減持了一點XIN,但在季尾時在$3.8附近補回一些股票,如果股價再跌會繼續補,因為之前在$4.20附近減持有點不捨得,始終Xinyuan雖然作為地產股,但founder有國際視野,還有一些另類的科技創新,有潛力。

一眾Mall REITs不分質素一同向下,我趁低買入MAC和加持了TCO。在中國這個淘寶天下的國家裡實體購物商場尚可生存,我就不信美國的購物商場一文不值。現時Mall REITs持有SPG, TCO, MAC, SKT, CBL preferreds, PEI preferreds, 除了SPG外其他股價都在third-party計的NAV一半以下,算是木桶里釣鱼。

在這一季把CBL commons賣掉買入preferreds (CBL ~ $1.07, CBL-PD ~ $5.70),在前一篇認輸CBL普通股, 轉買優先股有更多敘述。季尾時$4.7左右加了一點倉。

大量減倉後,在2020年會嘗試一些短炒。

IV. 2019年第四季的個股持倉短評

加減符號代表今個季度加了或是減了倉。

GOOG (+)
強大護城河:economies of scale, patents, brand, network effect, high switching cost
執行能力有點差,所以失敗的products不少,但那些可以算是研發的一部分,沒損及整體盈利能力。

看好Google Cloud, Youtube, 和Google Play未來對Alphabet revenue增長的貢獻。Ads方面, 暫時不清楚各樣lawsuits同限制會怎樣影響mobile ads, 不過近期各樣android-only(或android first)的軟件加成, 如call screen, Google Fi, Google Assistant,Instant App, 在features上把iOS拋開了一段距離, 新iPhone沒甚麼明顯的進步, 令android-based的smartphone市場份額更加鞏固, 我對Alphabet的mobile ads業務繼續看好。

XIN (-)
中國房產股,沒甚麼護城河。看中的是它中規中矩的表現,行業本身比較簡單,P/B不到0.4,我的保守估計是可以去到P/B 0.8,所以現價算超值。股價比較波動,不過有股息,有低價時回購的䇿略,算是一支可以慢慢等它價值回歸的股。

可是,再造一个万达?鑫苑梦碎2019總結了鑫苑這幾年的問題,令我對它失了信心,不過現價實在低殘,雞肋股。

BABA (+)
強勁護城河,而護城河因為不斷投資其他公司而加強。隨著中國online shopping的繼續增長,可以長期持有,股票屬於一般風險,高回報。

FB (+)
超級社交護城河,公司culture強勁。

CBL 債
Effective yield吸引,零售低迷是CBL的主要風險,不過我相信管理層會保着公司不會破產。

CBL Preferreds (+)

次等購物商場的業主,commons和preferreds都在2019第四季停派息,但Exeter Capital在第三和第四季入股,相信是看中公司現金流可以把商場翻新來最終谷底反彈。只要公司捱過2023年的refinance, 生存的機會大增,估計可以有每年每股$0.8以上的自由現金流,現價來看,commons回報將會十分豐厚,preferreds也會隨之翻倍,屬於高風險高回報。

暫時來看,CBL的情形仍然不容樂觀,要2022年SSNOI (same-center net operating income)才有希望有增長。

KMI
Kinder Morgan (KMI) 這支midstream能源股在2015年大跌,主要是由於之前在capital allocation上的失誤,致使債務太多,分發的股息太多,不夠自由現金流。不過,公司業務有sticky customers,本身規模和經驗造就了少少護城河,在業務上的現金流其實很穩定,加上insiders持股多,CEO年薪$1,預計2020年自由現金流$2和股息$1.25

MDB
MongoDB的產品就是Mongo DB,一個document store的數據庫。這個數據庫比較特別,易上手,很developer-friendly,本身容易scale,在各種數據庫上排名第五。MongoDB因為持有Mongo DB這個產品的控制權,在Mongo DB上開始慢慢建立各種管理和支持的軟件,可以看成是一間迷你版Oracle。現今很多公司逐漸推行用雲端來運行後端軟件,傳統的數據庫公司如Oracle和IBM (DB2)慢慢衰落,但MongoDB和各大雲端公司如AWS, Google Cloud, Microsoft Azure, 建立良好關係,產品配合infrastructure as a service (IAAS) 這個趨勢,所以未來還有大把作為。在財務上,公司在銷售上大量投資,所以雖然gross margin 70%,淨利潤卻是負50-60%。隨着營收每年50%的急速增長,我相信公司在三至五年後可以達到正利潤,十年後利潤可以有營收的10%以上。

BRK
沒甚麼好介紹的巴郡,超低風險,不過預計回報只是一般,因為巴菲特近來做的投資都不是執便宜貨的例子,保險業的競爭也有點大。

SPG
Simon Property Group (SPG)是全球最大的REIT。在眾多Mall REIT之中擁有較高質素物業的一支,擁有的都是Class A malls和outlet,還持有一些美國之外的REIT股份。公司的NOI增長在同行差不多算最高,公司的體量大,有多年經驗,所以有少少護城河。管理層的家族是founders,有遠見,令公司的每股FFO增長每年超過5%,接近10%,加上債務低,身為REIT所以有相當派息。

SKT
在零售業不景的情況下,Outlets也受了影響,消費者多了去網店購物,Outlets少了人流。SKT其實經營得不錯,在財報上的FFO平穩,2019會輕微下跌,在一些零售店破產潮過後應該可以重回軌道。

TCO (+)
擁有全美國最優質的購物商場,不過管理層錯誤百出,公司沒SPG做得好。近來的零售商店倒閉對TCO的場只會有暫時影響,高質商場能夠吸引一些digital native的公司(e.g. Casper, Untuckit, etc.)去開店,前景不會太差。

MAC (+)
擁有美國優質的購物商場,商場周邊人口密度比TCO高。因為公司前幾年一直deleverage減債,公司AFFO慢慢減少,數字上不太好,但公司過去幾年的SSNOI (same-center net operating income)比SPG還高一點,禾桿冚珍珠,近來的零售商店倒閉對MAC的場只會有暫時影響,高質商場能夠吸引一些digital native的公司(e.g. Casper, Untuckit, etc.)去開店,前景不會太差。

AHT Preferreds (-)
Hotel REIT。管理層基本上是搶掠common股東的,不過他們有很大的動力去保着公司不破產,繼續給preferred股東派息。管理層是老行專,只要不買這個公司的commons是沒有問題的。Yield 8%以上,不錯。

HT
Hersha Hospitality Trust, Hotel reit. 最近幾年把約三成的資產換碼,換成較高質,cap rate較低的物業,加上大量的翻新投入,財報沒有令人可喜的地方。不過在兩季前,管理層表示公司現在進入收成期,資產再不用太多投入,組合不會有大變化,可以預計HT在未來幾季NOI和FFO會顯著增加。積極賣掉高價的酒店去投資其他地方和低價時回購股票。沒甚麼護城河,但管理層好,insider 10%以上ownership,算是hotel REIT中的Brookfield Asset Management.

JMF (+)
不用收K-1的MLP leveraged closed-end fund,高息,主要持有一些投資midstream gas pipelines的master limited partnerships. 受惠於美國的shale gas生產。現時算是cycle低位,抄底play.

MLPX (+)
能源 closed-end fund,持有少於25% MLPs,所以在基金層面上不用交稅,比JMF更加tax efficient一點,不過也因為持有較少MLPs,股息較低。現時算是cycle低位,抄底play.

PEI Preferreds
高債的mall reit,但手持的mall都比較高質素,一堆development pipeline在今年和下年完成,估計FFO會在下年可以重回上升軌道。買preferreds用低風險的抄底mall REIT。

2019年12月23日星期一

認輸CBL普通股, 轉買優先股

12月2日, CBL宣佈停止普通股和優先股的股息, 直到最少2020年。 這個公告可以分為兩部份。第一部份當然就是普通股和優先股停息。在第三季總結的時候我還在期待第四季普通股會重新派息,而那也是CBL高管第三季財報上說正在考慮的事,所以這個停息公告實在是意料之外。

然而,派息只是資產配置的決定,停息本身對普通股來說好壞相差不大。雖然我沒有息收,但公司可以把現金用來減債或加快翻新商場,也可以帶來將來的收益。優先股的停息則比較耐人尋味,因為優先股股息是累加的:現在不發,以後發就要補回。而如果未來普通股派息,那也要先發和補回優先股股息。換個角度來說,停優先股股息就等於跟優先股股東借一筆無息債,那是讓普通股股東和債主受惠,因為公司有更多的現金流就讓公司有更多的options,而優先股股東則是給抽了水,損失了時間值(time value of money)。

其實回想起來, CBL早在一兩年前就應該要停止普通股和優先股的股息, 先把債務降到一定水平再算。現在停止優先股股息,每年可以節省$45 million,在2023年$400 million unsecured債到期前共節省$180 million, 用25% discount的話可以買回面值$240 million,基本上2023年的債就不是問題。可惜我今年投入優先股前,沒有這個覺悟,承受了停息公告當天後12/03普通股25%和優先股50%的下跌,回想起來肝還是痛啊。

公告的第一部份是對優先股輕微的壞,對普通股和債主是輕微的利好。第二部份才是我主要擔心的地方:
"We anticipate a decline in net operating income in 2020 as a result of heightened retailer bankruptcies, restructurings and store closings in 2019"
"heightened retailer bankruptcies, restructurings and store closings"給我的感覺是管理層覺得情況比預期糟,而當一間公司受壓時, 普通股股東就要硬食。 如果情況再變得更壞,優先股股東和債主也可能不能全身而退。 因為這個公告我決定將普通股全數賣出然後全數買入優先股。12/02的大跌後, 優先股到現在再跌了10%,反而普通股有點微升,所以時機上這個「換股」決定表現不好,但我相信決定是對的。

首先的一個問題是,為甚麼我繼續持有CBL呢?最大的原因是Exeter Capital hedge fund的經理 Ashner。他早前已買入CBL 5%的普通股,在12/03的大跌後再買入一百萬股,顯示對CBL信心滿滿。Ashner入了CBL的董事局,成為了Capital Allocation Committee的一員,我可以肯定這次停息的決定是由他主動提出。他的舉動增加了我對CBL可以最終番盤的信心。

至於放棄普通股而買入優先股是因為Ashner覺得普通股值最少$3-$4,即現價的3x-4x, 而優先股現價大約$5,在普通股$3-$4時估計也可以去到$20, 回報也是3x-4x,再加上累積的股息,回報不會差普通股差太多。另外CBL普通股不能再上孖展而優先股可以,所以雖然普通股的upside較多,我仍然選擇風險較低,回報也不錯的優先股。當然Ashner和高管持有的都是普通股,他們是有可能想到辦法可以坑優先股股東來自肥,但我和幾位持有CBL的投資者交流過,暫時想不出甚麼情況讓他們可以跨過優先股股東來讓自己受益。

在今年第三季季尾時,我CBL普通股和優先股共持有大概9%的淨資產,12/03大跌後變為少於6%的淨資產,很傷,但不致命,算是不幸中之大幸。unsecured債由持有15.5%的淨資產到13%,主要是由於淨資產的升值。

2019年10月5日星期六

2019年第三季總結

I. 組合回報

跟2019年第三季比:
組合回報: 8.04% (用simple Dietz method計,因為懶得用modified Dietz method)
SPY回報: 1.79%

槓杆:1.98x
XIN不能上槓杆,除去XIN的話槓杆是2.17x

II. 2019年第三季市場回顧


今季無論美國或香港發生的事情都比較多,有三件事是我比較意外的。先說美國,經濟受了貿易戰少少影響,樓市有到頂的跡象,但宏觀來說,失業仍然在低位俳徊,GDP繼續增長。在市場大好的情況下,聯儲在今季竟然減了兩次息,相信和貿易戰有關。

鑑於特朗普在關稅上不斷升級,連蘋果手機也納入關稅之列,甚至還把中國列為貨幣操縱國。隨着人民幣向下,大市在七月以及八月時也一度向下尋底,阿里爸爸也除消了香港的IPO。在八月尾時,中國釋放讓步的意願,一些關稅也延遲了實行時間少少(兩個星期),大市在九月反彈回升。可惜,好事沒有守到最後,在9月27號,白宮開始了一些對話關於限制中國公司在美國上市,一堆ADRs如BABA和JD錄得較大跌幅。

據我當初估計,民選總統很少會在這些能力以內可以妥協的問題上糾纏那麼久,反正妥協也是公家的損失,對自己影響少。特朗普以自己總統之位做賭注,可見他算是一個很愛國的人,努力為美國尋求利益。可惜,以中國現時的經濟實力,消費能力追近美國,沒有很大的理由去讓步美國,看來貿易戰會維持到明天美國總統大選,這是我第一件感意外的事。

第二件令我感意外的事,是香港反送中條例的抗爭沒有停止,甚至在送中條例撤回後,暴動繼續,而且還轉變為一些無的放矢,「就是要和你過不去」。香港人,甚至普遍中國人,在政治方面是比較冷感的。在人民生活受到嚴重影響下,抗爭活動可以持續這麼久,實在令我大跌眼鏡。

示威人士現時已經是抱住「攬炒」的心態,要靠破壞香港來希望得到民主。我明白他們對民主的渴求,對現狀的不滿,也明白他們願意為渴求去犧牲。但他們為了這個民主渴求,不釋代價,把其他普羅大眾的安穩生活也犧牲掉,而當這些「被犧牲」的市民表達對示威人士的不滿,就受到推撞、恐嚇、謾罵、店舖受到刑事毁壞或網上欺凌,甚至當場被襲擊、被圍毆。這些示威人士的行為和黑社會有甚麼分別?和毛澤東當年不惜代價,為了「超英趕美」,不管糧食以致千萬人餓死,也要強行「全民煉鋼」,有甚麼分別?諷刺的是,這些示威人士的出發點本來就是反共和反警黑合作。

所謂民主,就是社會要順着民意走,堅信長遠來說民眾會傾向於理性的決策。很多美國人不滿特朗普,但既然當選了,只好四年後希望再選個別的一個出來。「逃犯條例修訂」無論好還是不好,既然香港人不喜歡,專業人士也走出來反對,就不能推行。同樣,大部份香港人還是想繼續現在的生活,正常上班下班,為何一些聲稱渴求民主的小部份人,要強逼「沉默的大多數」犧牲平凡生活跟他們站隊呢?

社會上有一部份人是純粹反社會,這些人每個國家都有,但沒有人會跟這些人為伍,通常破壞性很低。可笑的是,在香港,這些人成了英雄,得到真心想要民主的人的支持,口口聲聲說「香港加油」,行動上卻把香港推向一個人人自危的城市,酒樓吃飯的、做小生意的、坐公車的,都不敢說反對示威的事,我更聽說輕鐵職員不敢查票,怕被圍,可見香港現在慢慢給推回去以前沒有法治的亂世。

要知道哪邊更理性,哪邊更尊重自由、民權,可以想一想,你覺得一個蒙面黑衣人在警察局門口大喊「黑警死光光、光復香港、時代革命」,還是一個白衣人在蒙面示威者面前說「自己是中國人、撐警察」然後唱國歌,哪個人最後有更大機會全身而退?大家心照不宣吧。

今時今日,示威者像復讀機一樣仍不斷說政府沒有回應「五大訴求」,實情他們是要求政府「答應」,不是「回應」。政府已經回應了各種訴求,答不答應不是任你想怎樣就怎樣。示威者口口聲聲民主,實際上卻專橫,根本不懂得民主之可以實行是因為各方面願意妥恊。最令人痛心的是,高學歷的大學生也助紂為虐,所謂的罷課變成逼人停課,逼人站隊,容不下異見,縱容暴力。如果他們是香港的未來棟樑,未來的香港會比希臘更快玩完。

第三件意外的事是香港政府的讓步和中國政府的克制。撤回送中條例,臉上很難看,尤其中國政府愛面子,我是沒想到林鄭會落實撤回條例。另一方面,示威人仕屢屢挑戰中國的權威,燒國旗、對英美甚至德國投誠,還有一大堆港獨言論,中國竟然沒有借意發難,派解放軍或武警到香港教訓一下香港人,香港算是不幸中之大幸。要知道,就算在美國,燒美金都算犯法,中國要發難的話英美除了出口術、在貿易談判上撈些油水,也做不了甚麼,不會改變香港甚麼。有可能是在國慶前中國不想搞太多事給外國口實,但國慶後中國會不會開始對香港強硬起來?確實細思極恐。如果最後中國決定對香港強硬鎮壓,只能說香港人自招惡果。我希望香港好,可惜香港人現在的行為完全是自殺,要把上幾代人建立的香港繁榮安定破壞。

投資角度來看,在香港有significant生意的公司不要買,不要撈底,如果你不喜歡中國,可以買新家坡或美國的股票。

III. 2019年第三季投資回顧概述和未來展望


本季組合主要持股變化:


(HT在這一季才開始建倉,所以這一季裡的表現不能代表對組合回報的影響)

今季的回報得益於GOOG在第二季的財報顯示topline growth上回20%以上,operating earnings也不錯,投資人滿意。CBL今季反彈,但基本面沒有特別改善,在9月12日時有網友問我CBL幾日升50%的看法,我的回答到今天仍然適用:

這兩天沒有特別news, 很難知道當中原因。8/26 Exeter capital宣佈買入了6%,沒理由現在才反映。9/6時Exeter capital的Asher對一個researcher說出少少原因: 
1)視CBL 為long dates call option去搏四年後cbl可以refinance同繼續生存 
2)risk-to-reward 極度吸引,由現在到2023年會投入r $600 million 去修補assets, 大大增加生存率 (2019年投入$200 million) 
3)2023 CBL 重回軌道的話最少值$3-$4。 
4)commons 比 preferreds risk-to-reward吸引。 
這些訊息不是公開的,有可能流了出來或有人覺得是大好所以最近入重倉。 
這幾天其實其他一些之前被拋的mall reits都升了很多,如WPG, PEI, MAC, 還有一些hotel reits如AHT. 有些seeking alpha上的人說是shortcovering. 
就我看來,CBL common同 preferreds大升,但bonds沒升,確實很大機會是shortcovering.

預期第四季,大概在十一月底CBL會重啟股息。由於要用錢的地方太多,估計管理層在股息上不會很慷慨,一定低於第一季的每季每股$0.075股息。如果到時11月宣佈年股息在$0.2以上,那相信CBL的最壞時刻很快就會過去,如果低於$0.10,那就代表CBL的情形仍然不容樂觀。

我不敢增持CBL股份,但今季忍不住增持了CBL的unsecured債。投資人可能忽略了一點,就是CBL的secured債有個條款,就是unsecured assets/unsecured debt不能低過150%,而以現價買入這些債,unsecured assets/unsecured debt比率超過200%,加上破產前(預計是2023年)可以收到的利息,就算unsecured assets用的是帳面值,不是市價,安全性也很高。

Facebook公司今季受到比較多的政治麻煩,Libor很難搞起,民主黨候選人Warren Elizabeth又要拆掉Facebook,在freedom of speech、privacy同執法人員之間難以取捨,股價和另一間成功偉大但同樣受政治影響的科技股Amazon一樣,難升。

另一方面,由於擔心中美貿易戰的持續和惡化,XIN的美元債務也太多,我今季慢慢減持了四分之一。加上上季的減持,從最高位計減持了大概三成,平均持股四年左右,沒賺股價,只賺了大概平均每年8%的股息。套現的資金增持了OZK和幾年前買過的HT (Hersha Hospitality Trust)。HT這幾年把約三成的資產換碼,換成較高質,cap rate較低的物業,加上大量的翻新投入,財報沒有令人可喜的地方。不過在兩季前,管理層表示公司現在進入收成期,資產再不用太多投入,組合不會有大變化,可以預計HT在未來幾季NOI和FFO會顯著增加。

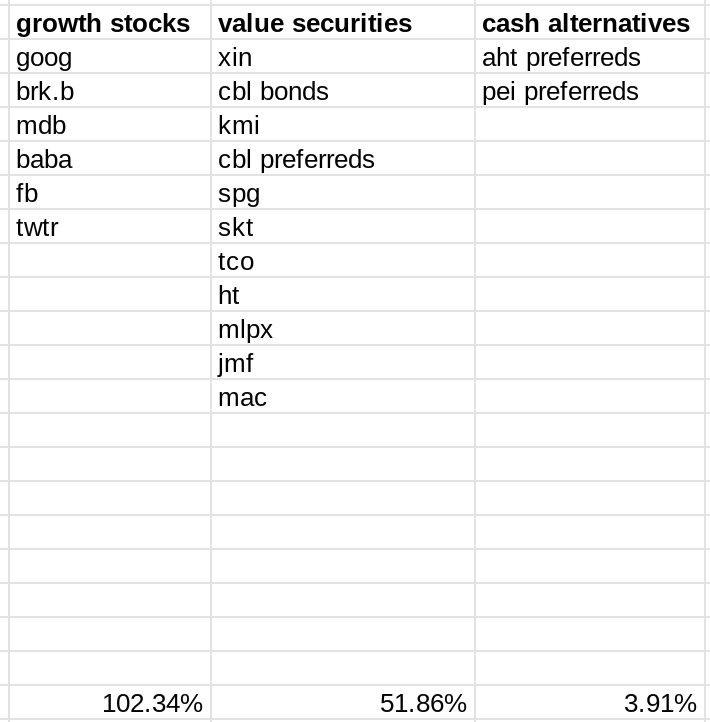
在組合策略方面,除了一如已往增持成長股BABA和FB,也少量買入了不少新的價值股,如UNIT, JMF, INTC和PGRE。


Cash alternatives方面絕大部份是AHT的preferred shares,今季越低越增持。美國的酒店行業沒有甚麼增長,但持穩是沒有問題,買入preferred比common適合。

IV. 2019年第三季的個股持倉短評


加減符號代表今個季度加了或是減了倉。

GOOG
強大護城河:economies of scale, patents, brand, network effect, high switching cost
執行能力有點差,所以失敗的products不少,但那些可以算是研發的一部分,沒損及整體盈利能力。

看好Google Cloud, Youtube, 和Google Play未來對Alphabet revenue增長的貢獻。Ads方面, 暫時不清楚各樣lawsuits同限制會怎樣影響mobile ads, 不過近期各樣android-only(或android first)的軟件加成, 如call screen, Google Fi, Google Assistant,Instant App, 在features上把iOS拋開了一段距離, 新iPhone沒甚麼明顯的進步, 令android-based的smartphone市場份額更加鞏固, 我對Alphabet的mobile ads業務繼續看好。 

XIN (-)
中國房產股,沒甚麼護城河。看中的是它中規中矩的表現,行業本身比較簡單,P/B不到0.4,我的保守估計是可以去到P/B 0.8,所以現價算超值。股價比較波動,不過有股息,有低價時回購的䇿略,算是一支可以慢慢等它價值回歸的股。

可是,再造一个万达?鑫苑梦碎2019總結了鑫苑這幾年的問題,令我對它失了信心,短期內繼續減持的機會很大。

BABA (+)
強勁護城河,而護城河因為不斷投資其他公司而加強。隨著中國online shopping的繼續增長,可以長期持有,股票屬於一般風險,高回報。

NRZ  
專門投資mortgage servicing rights同servicer advance的mortgage REIT. 聰明的管理層,加息週期,和穩定的房價令NRZ風山水起,相信未來兩年會繼續是好股,每年11+%以上股息。由於是external management,管理層和股東會有少少conflict of interest,但暫時看不到大問題。NRZ算是頗新的公司,未經過房產下跌週期,對管理層的判斷力要求頗高,所以未必會長期持有。近期因為很難再買新的MSR,轉而去開始自己做房貸的生意,製造MSR,成果未可知。

CBL
次一等購物商場的業主。市場對美國零售市場很悲觀,但我覺得因為供應少,而實體商店會是轉形而不是消失,公司在派息後有大概40% owner earnings用來再投資公司。CEO在公司超過十年,老爸是founder,債務偏高,是高風險但不穩定性較高的股票,期待慢慢收息等價值回歸(可惜因官司關係2019後半年沒股息)。只要公司捱過2023年的refinance, 生存的機會大增,估計可以有每年每股$1的自由現金流,現價來看,回報將會十分豐厚,屬於高風險高回報。

在今年11月尾會重啟股息。由於要用錢的地方太多,估計管理層在股息上不會很慷慨,一定低於第一季的每季每股$0.075股息。如果到時11月宣佈年股息在$0.2以上,那相信CBL的最壞時刻很快就會過去,如果低於$0.10,那就代表CBL的情形仍然不容樂觀。

FB (+)
超級社交護城河,公司culture強勁。

OZK (+)
偏重投資construction loans和靠大量M&A來壯大的銀行,執行能力非常好,不過沒有甚麼護城河。高風險高回報的股票。

CBL 債 (+)
Effective yield吸引,零售低迷是CBL的主要風險,不過我相信管理層會保着公司不會破產。 

KMI
Kinder Morgan (KMI) 這支midstream能源股在2015年大跌,主要是由於之前在capital allocation上的失誤,致使債務太多,分發的股息太多,不夠自由現金流。不過,公司業務有sticky customers,本身規模和經驗造就了少少護城河,在業務上的現金流其實很穩定,加上insiders持股多,CEO年薪$1,預計2020年自由現金流$2和股息$1.25

MDB
MongoDB的產品就是Mongo DB,一個document store的數據庫。這個數據庫比較特別,易上手,很developer-friendly,本身容易scale,在各種數據庫上排名第五。MongoDB因為持有Mongo DB這個產品的控制權,在Mongo DB上開始慢慢建立各種管理和支持的軟件,可以看成是一間迷你版Oracle。現今很多公司逐漸推行用雲端來運行後端軟件,傳統的數據庫公司如Oracle和IBM (DB2)慢慢衰落,但MongoDB和各大雲端公司如AWS, Google Cloud, Microsoft Azure, 建立良好關係,產品配合infrastructure as a service (IAAS) 這個趨勢,所以未來還有大把作為。在財務上,公司在銷售上大量投資,所以雖然gross margin 70%,淨利潤卻是負50-60%。隨着營收每年50%的急速增長,我相信公司在三至五年後可以達到正利潤,十年後利潤可以有營收的10%以上。

CBL Preferreds
Dividend yield 15%以上時買了一點。如果2023年CBL破產,這幾年的股息也夠本金的6-70%,而如果它可以把債務危機穩定下來,股價可以升一倍,加上每年超過15%股息,非常吸引。不過,CBL的生意暫時好轉的跡象不明顯,不敢買太多。

BRK
沒甚麼好介紹的巴郡,超低風險,不過預計回報只是一般,因為巴菲特近來做的投資都不是執便宜貨的例子,保險業的競爭也有點大。

SPG (+)
Simon Property Group (SPG)是全球最大的REIT。在眾多Mall REIT之中擁有較高質素物業的一支,擁有的都是Class A malls和outlet,還持有一些美國之外的REIT股份。公司的NOI增長在同行差不多算最高,公司的體量大,有多年經驗,所以有少少護城河。管理層的家族是founders,有遠見,令公司的每股FFO增長每年超過5%,接近10%,加上債務低,身為REIT所以有相當派息。

今季~$150趁低吸入。

SKT (+)
在零售業不景的情況下,Outlets也受了影響,消費者多了去網店購物,Outlets少了人流。SKT其實經營得不錯,在財報上的FFO平穩,2019會輕微下跌,在一些零售店破產潮過後應該可以重回軌道。

今季~$14.2趁低吸入。

TCO
擁有全美國最優質的購物商場,不過管理層錯誤百出,公司沒SPG做得好。近來的零售商店倒閉對TCO的場只會有暫時影響,高質商場能夠吸引一些digital native的公司(e.g. Casper, Untuckit, etc.)去開店,前景不會太差。

AHT Preferreds (+)
Hotel REIT。管理層基本上是搶掠common股東的,不過他們有很大的動力去保着公司不破產,繼續給preferred股東派息。管理層是老行專,只要不買這個公司的commons是沒有問題的。Yield 8%以上,不錯。

今季yield 9%以上繼續買入。

HT (+)
Hersha Hospitality Trust, Hotel reit. 最近幾年把約三成的資產換碼,換成較高質,cap rate較低的物業,加上大量的翻新投入,財報沒有令人可喜的地方。不過在兩季前,管理層表示公司現在進入收成期,資產再不用太多投入,組合不會有大變化,可以預計HT在未來幾季NOI和FFO會顯著增加。積極賣掉高價的酒店去投資其他地方和低價時回購股票。沒甚麼護城河,但管理層好,insider 10%以上ownership,算是hotel REIT中的Brookfield Asset Management.

UNIT (+)
WIN (winstream)的業主,持有電訊塔,如中國電塔。因Winstream file了bankruptcy,現在和winstream管理層、債權人等進入仲裁階段。公司持有的master lease agreement在法律上地位很高,winstream要繼續營業,就要繼續租用電塔,條約上租金寫明,公司就算破產了也不易更改。Winstream有權不租,但不租就即時玩完,公司一文不值,債權人得到的是0,Uniti還有機會把電塔租給別人。Winstream繼續租的話,公司仍可以有正現金流,債權人也不至total loss (100% recovery的機會很低),所以拉鋸戰的最後很大機會是減少少租,大家好下台。UNIT的現價反映了減50%租以上,我認為過份悲觀。估計仲裁完事後公司每股FFO$1.2-$1.5之間,現價吸引,今季在大概$8的時候買入。

JMF (+)
不用收K-1的MLP leveraged closed-end fund,沒甚麼好說,喜歡高息,我認為MLP business model可以持續,現時是cycle低位,抄底play.

PEI Preferreds (+)
高債的mall reit,但手持的mall都比較高質素,一堆development pipeline在今年和下年完成,估計FFO會在下年可以重回上升軌道。買preferreds用低風險的抄底mall REIT。

PGRE (+)
甲級Office REIT,租金來源分佈是: 76% New York, 20% San Francisco,  4% Washington D.C.。現金流不強,主要靠物業升值。Green Street Advisor 估每股NAV $21以上,現價不足$14,低風險中回報。

INTC (+)
曾經在Desktop同Laptop時代擁有vertically integrated chip manufacturing的強勁護城河,現在給AMD, ARM, Nvidea, Samsung, Qualcomm和TSMC在流動設備上破了功,不過仍有強勁的servers業務,現價是低風險一般回報的股票。

2019年7月28日星期日

香港的繁華,中國功不可沒

我明白在香港土生土長的人有多麼討厭大陸政府和大陸人,主要是因為香港在教育和文化上走得較前。但無可否認,香港有如今的繁華,固然因為英國政府給香港造了一條船,但最主要的還是中國這個承載着香港向前的大海。沒有背靠着中國大陸,香港在國際上能有多少地位?香港人可以有多自豪?


2019年7月10日星期三

Growth investing,就是不執着估值

做價值投資的,有一部份人對growth investing (成長投資)嗤之以鼻,有另一部份人覺得做價值投資也要看growth,因為growth也是估值的一部份,例如DCF或它的變種。今天看了GuruFocus 一篇文章Overpaying for Quality,跟我以前發的兩篇文章成長股的迷思放棄捕捉跌浪很有共鳴。文中引用了Rod Maciver敍述錯過了Berkshire Hathaway的文章:

“The approach that’s worked best in my experience is investing in high return on capital, low debt, growing companies that have the ability to reinvest earnings in the business and generate high returns on those reinvested earnings. The power of compound interest is so profound (mind-boggling really) that over time, returns in investments in those companies are enormous. The trick is finding companies that are compound interest machines. As in the case of Berkshire Hathaway, trying to invest in those companies based on an analysis of value is more likely to result in opportunities missed than it is make money.”

Rod提到他發現了最好的投資,就是投入可以不斷以高return on capital自我投入去成長的公司,因為這種公司在長遠來說會因複利的關係帶來很大的回報,而如果為這些公司去估值,又要margin of safety,就很容易導致missed opportunity。

Overpaying一文也引用了巴菲特1997年給股東的信中對價投的偏離,開始於棄對價格的執着:

“Generally speaking, I think if you’re sure enough about a business being wonderful, it’s more important to be certain about the business being a wonderful business than it is to be certain that the price is not 10% too high ... That’s a philosophy that I came slowly to. I originally was incredibly price conscious. We used to have prayer meetings before we would raise our bid an eighth. But that was a mistake. And in some cases, a huge mistake. I mean, we’ve missed things because of that.”

巴菲特認為,找到肯定的好公司,意指有高護城河高Return on Capital的公司,比用便宜的價格買更重要。

這兩篇節錄都沒有用到"growth investing"一詞,但是我覺得它們融合了費雪growth investing的精髓。有人以為growth investing是不看價格只看成長,但費雪不是傻子,縱使整本"common stocks and uncommon profits"沒有提及估值,難道他會在P/E 50的時候買motorola嗎?我找不到他確切買入motorola時的價格,但這篇forbes的文章說他持股21年獲得20倍的回報,就算你比他買貴一倍,只獲得10倍回報,也比到期S&P的7倍利害,這就是成長股的威力。

Growth investing,就是着重找有護城河,可以不斷自我投入增長的真正成長股,是一種不執着估值的投資方法。如果說價值投資是在於避免買太貴的公司,成長投資就是在於避免買增長太慢的公司,是我現時比較偏好的投資風格。