顯示包含「FB-Facebook」標籤的文章。顯示所有文章

2022年2月8日星期二

家人投資組合 (4)

 入$1000:

  • $100 買 SPY

  • $253.2 (之前收了一點股息) 買MCHI

  • $100 買 AMZN

  • $300 買 PYPL

  • $300 買 FB


新的一年,入$1000去組合,主要買PYPL, FB和MCHI。Analysts 預期Paypal 2022 EPS $4.68, 而且會每年超過20%增長一段很長的時間,P/E 26實在便宜。Paypal護城河沒有變,有多個catalysts: 和amazon的partnership、BNPL、Venmo、shopping super app,市場只是擔心增長,所以現價十分抵買。


FB也相似,2022 EPS $12.93 P/E 17.4,護城河給Tiktok弱化了是一大隱憂,但Tiktok不是熟人間之分享,而是youtube的另外一種模式,所以Facebook在social network上仍然是一哥,縱使time spent減少。Analysts大幅減少了EPS和revenue增長預期,只有大概10%,現價不算便宜,但以我判斷facebook在VR上的佈局,Facebook dating和Facebook shops的option value, Facebook Pay和Messenger的變現potential,Instagram展現自我的獨特地位,ads infra上的改善以彌保apple App Tracking Transparency的問題,Facebook應該可以重振雄風:


另一方面,我對中概股仍然有憧景,繼續買MCHI。

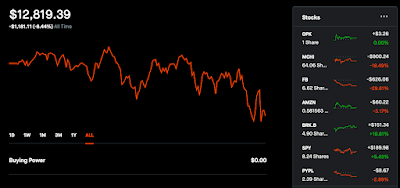
Portfolio


Transactions


個股短評


以下股票代號後加號代表在上一次更新以後加了倉。


SPY (+)


巴菲特建議大部份人都應該買S&P 500 Index fund, 它遺產有90%也會這樣處理,所以我跟。計劃每次入錢也會買少少。


MCHI (+)


中國科技股ETF, 重倉Tencent和Alibaba,合我心意。計劃每次入錢也會買少少。


FB (+)


全球MAU 2.8 billion以上,最大social network,總有人用Facebook/Whatsapp/Instagram. 2022 EPS $12.93 P/E 17.4,護城河給Tiktok弱化了是一大隱憂,但Tiktok不是熟人間之分享,而是youtube的另外一種模式,所以Facebook在social network上仍然是一哥,縱使time spent減少。Analysts大幅減少了EPS和revenue增長預期,只有大概10%,現價不算便宜,但以我判斷facebook在VR上的佈局,Facebook dating和Facebook shops的option value, Facebook Pay和Messenger的變現potential,Instagram展現自我的獨特地位,ads infra上的改善以彌保apple App Tracking Transparency的問題,Facebook應該可以重振雄風,長遠來說15-20% growth應該沒有問題。


BRK.B


偶像巴菲特公司,只要不太貴的話都會入貨支持一下。現在大概P/B 1.3-1.4, 可以接受。


AMZN (+)


中國以外e-commerce最大;物流一流;雲計算第一;Prime會員超值;智能設備雖然不齊全,但全部都是爆款;最大的ebook market兼有最暢銷的ebook reader: Kindle; Ads的生意急速增長。在網上醫藥市場有潛力。基本上,在所有技術含量不高而和提升生活有關的領域都有潛力,誰的profit margin高它就挑戰誰,屈機的公司。缺點是現價偏貴, P/OCF ~ 30, P/op inc. > 60, 年增長15-20%。


PYPL (+)


Analysts 預期Paypal 2022 EPS $4.68, 而且會每年超過20%增長一段很長的時間,P/E 26實在便宜。Paypal護城河沒有變,有多個catalysts: 和amazon的partnership、BNPL、Venmo、shopping super app,市場只是擔心增長,所以現價十分抵買。


OPK


開戶送的,我不知它幹甚麼。


2021年10月11日星期一

2021年第三季總結

 因為身在外地一段時間,私人空間小了私人時間也少了,所以這一篇總結遲了,也只好一切從簡。

I. 組合回報

跟2021年第二季比:

組合回報: -41.9% (用simple Dietz method計,因為懶得用modified Dietz method)

SPY回報: 0.59%


槓杆:1.61 (股票市值 / Net Asset Value,數字未必充份反應組合中沽的put/call options)

II. 2021年第三季市場回顧


新冠疫情

很多大國疫苖接種率都打到60%或以上(美國有點差,只有56%),但除了一些清零國家如中國、台灣、香港外,大部份國家的每日covid新增比上年同期高,甚至其他清零國家如新家坡、紐西蘭、澳州也壓不住delta covid。很快冬天又來了,人類是不是只能和covid一直共存,每日都會有人中covid,都會有人死於covid呢?那商店、餐館、多人聚集的娛樂場所是不是要永久性限流呢?戴口罩是不是就如穿衣服一樣變成現今社會必要的文化呢?本來我有信心人類可以打倒covid,在一兩年內就完全回復正常,但現在不肯定了。


中國的清零政䇿在對疫情的控制上相當給力,當然,在經濟上付出了代價,至少在短期是這樣。


(source)


而美國和西方國家由於本身比較民主,人民抗壓能力較低,國家財政也沒太多空間,沒能力要人民長期大規模lockdown,只能在covid和經濟兩者上取個平衡點,而偏向接受更多人中covid:


(source)


(source)


(source)

美國debt ceiling


每年美國的作秀,少不了兩黨在debt ceiling上唱雙簧,一邊說要控制財赤,一邊說要先繼續派錢幫助有需要的人、政府弄幾個大工程增加就業,最後還不是繼續印銀紙大家happy又過一年。

美國物品短缺及通脹

美國因為少了員工做各樣藍領工作,如運輸、裝貨,所以物品有短缺跡象,食物的通脹也輕易而見。聯儲雖然不喜歡通脹要再延長一段時間,但仍不會加息或太快taper。


至於為何員工短缺,我仍沒有一個肯定的答案,政府的延長失業金已經過期了,所以失業的人不會因為躺着拿錢而不工作。我朋友估計是因為一些人發現其實已夠錢退休,不用繼續工作。

美國科技股回調

近來能源價格的上升和各種原因引致通脹,債息由10年不足1.3%升到差不多1.5%,引致美國科技股回調了不少,不過仍然接近高位。既然債息仍然低,相信回調只是短期,較難會創出大的跌幅給大家好的入貨位置。沒有貨的話,還是再等等好了。

中國政府對私人公司的打壓

中國政府對娛樂、共享經濟平台、電商、教育、網遊、醫療、房地產,和網絡社交各式各樣的打壓和規管,政府差不多要「手把手教你寫apps」。對很多投資人,尤其外國投資者造成陰影,不敢再碰中國股。


在這一季,中國投資者的恐慌情度不亞於2008 2009年的投資者。當時Lehman Brothers倒了,大家就想下一個會不會是Merill Lynch、AIG,之後會不會是Goldman Sachs、Morgan Stanley,之後會不會是美國銀行、花旗。而這一季,阿里給整了,補習社給滅了,網遊給妖魔化了和限制了,房地產開發商如恒大爆了,那下一輪會不會是房中介?醫療會不會出新例讓私人的創新公司活不了?國家為了三胎會不會也要搞搞寵物行業?既然網遊視為未成年人的毒品,那短視頻的好日子是不是要到頭了(抖音確實先自宮以示忠貞...)?


中國科技股的投資人就更少了。幸存的投資人也會把科技股分為軟科技(又作應用科技,如社交、娛樂、電商)和硬核科技(如芯片、機械、能源),前者受到拋棄,後者受到追捧。我認為,正確的分界是to-B和to-C,政府着力監管的多是to-C的科技,所以to-B應該還有作為。


從一個正面的角度看,中國在科技公司的規管主要在兩方面:反壟斷和數據治理(data governance)。反壟斷對社會是好事,對大公司短期來看是壞事,但只要公司的創新能力足夠,長遠來說不會受影響。至於數據治理,規管公司對數據的搜集、儲存、安全、訪問權限、應用、移值等等,是對人民來說也是好事,而在政府和科技公司互相磨合後,並不會抑壓可以創出來便民的產品。中國政府想做的是如歐洲的GDPR,想比西方更早讓數據更安全地長期發展。中國政府不用經過西方那些麻煩的check and balance,行動較迅速,投資人不習慣,但我個人認為,從過往四十多年由鄧小平開始的中國發展來看,中國政府走的棋總體來說比西方國家走得好,所以我仍然對中國的未來發展有信心,對在中國努力創新的公司也有信心。

共同富裕

中國政府提出的共同富裕算是我最不確定的因素。我不認為中國會走回頭路,但強逼公司讓利,剝削股民的利益還是會做得出來。只要做得聰明的話,可以在不影響中國未來發展的情況下,把上市公司的利潤一部份轉移到國家,做成公司估值下降。我雖然對中概股仍然有信心,但在估值方面會傾向於保守。

中國限電

中國是計劃經濟,限價是經常手段,容易造成各樣人為的短缺,中國各省在第三季的限電就是例子。中國的煤價在第三季爆升因為限制了主要由澳州的入口,而發電廠不能加價,加上環保的壓力,造成人為的電力短缺。這種情況應該可以在短時間內解決(造成怎樣的後果就不知道了),所以對長線投資沒甚麼actionable items。


中國經濟

中國的covid清零政策在經濟上付了代價,八月的零售銷售明顯放緩。中國百姓可以忍受多少次和多久的lockdown?在各個城市,很多小店倒閉了,新建的商業地段也招不了新商戶,房屋成交也明顯放緩,房價升不上去,各樣的監管,大公司給整了,但誰好了?真不知道。在我看來,清零政策雖然正確,但其他國家都開放,中國也難以堅持清零,只好跟着開放,不然人民遲早也不幹了。

III. 2021年第三季投資回顧概述和未來展望


本季組合主要持股表現:


組合大多是中概股,集中在BAT,而我動作慢,沒做甚麼對沖,所以今季慘蝕,回報是負42%。之前的一堆short puts如BEKE, VICI, HNST, JD, VIRT讓我變成了股東(VIRT本來清了,又給assign了一部份回來)。BEKE尤其慘,strike price $40, $35, $30全部中招。PDD($100)、BABA($200)、BIDU($170)和BZUN($25)也因short puts給assign了而增加倉位。


錯判中國政府的打壓力度,單靠估值而在前兩季把組合的美股都換到中概股令我損失慘重。中國的打壓所產生的collateral damage使沒甚麼受政策影響的公司股價也受到牽連,例如百度,也跌了25%,從52-week高位比較也是腰斬。事已至此,也只好繼續守着,盼中國政府不再加辣,BAT有重見天日之時。


因為組合的淨值大幅插水,即使賣了相當多的股票,槓杆還是偏高。再賣股的話實在捨不得,所以我現在是躺着裝死,搏中國政府不會再有監管上的大動作影響BAT,持股的股價不會再大幅下降。


賣掉的股票有:

  • 3690-美團 at $288.5, 沒賺沒虧。

  • VIOT at $5.81. 虧30%

  • PSTH at $20.35. 虧2%

  • STOR at $36.58. 賺100% (新冠時大特價時段買)

  • VIRT at $25.45. 虧10%

  • MQ at $26.03. 虧15%

  • ETSY at $206.5. 賺20%

  • CRWD at $265.3. 賺20%

  • 2269-藥明生物 at $140. 賺了45%

  • 6666-恒大物業 at $7. 虧了35%, 用來買$550的700-騰訊

  • 6098-碧桂園服務 at $57, 賺了20%

  • 1211-BYD at $234, 賺了44%

  • 6618-京東健康 at $78, 虧了30%,用來買$14.5的6608-百融雲

  • 241-阿里健康 at $13, 虧了35%,用來買$14.5的6608-百融雲

  • SPLK at $142.52. 賺了25%

  • LTCH at $12.35. 虧了5%

  • FB at $366. 賺了10%

  • BZ at $35.26. 賺了3%


因為中國政府的大力監管,組合的中概股股價大多給腰斬,重上高位不會是一兩年內的事,但我認為未來兩三季只要業績不倒退太多,中國政府不再加辣,一年內升個50%是大概率事件。如之前所說,我對中國敢於創新的公司有信心,所以我對BAT等公司長期的股價也非常有信心。選股方面,我傾向於有能力回購的公司,


至於美國科技股,沒有甚麼便宜貨,只能高買高賣,值摶率太低。

IV. 2021年第三季的個股持倉短評


加減符號代表今個季度加了或是減了倉。


9988/BABA (Alibaba) (+)

強勁護城河,而護城河因為不斷投資其他公司而加強。隨著中國online shopping的繼續增長,可以長期持有,股票屬於一般風險,高回報。(最新估值)


今季除了支付寶被中央「手把手教做生意」,拆開了信用評分,又傳要拆開貸款外,本身阿里巴巴沒甚麼受新規管影響。季中就是有個甚麼醜聞,也不知誰是誰非,但股價就是亂七八糟地跌。我在季初$193加了點倉,也有些short puts在$190給assign了,想不到$200的鐵底穿得那麼慘。儘管如此,我對阿里巴巴的前景仍然充滿信心,和騰迅的互雙拆牆開放downside不大(就是支付寶慘,而支付寶現在只佔阿里巴巴的估值不足10%)。在十月初Charlie Munger加碼Alibaba的消息也增強了我對爸爸的信心。


平均成本$230左右。


BIDU (+)

在中國,搜索、地圖、翻譯、雲盤都是第一,智能音箱數一數二、自動駕駛更是領頭羊,市值不足$100 billion USD,因為單有技術,執行能力差,市場不賣脹。我認為它的自動駕駛系統已經跟貼Waymo,在中國應該是無人能及,公司的人工智能技術國內數一數二,單是自動駕駛這一部份已經值$30-$100 billion,現價option value高。


受近兩季的中國監管影響很少,估價被錯殺致股價不合理地被腰斬。今季我的$170 short puts被assign了而被動加倉。


平均成本$250左右。


PDD (+)

主要是用來對沖阿里在電商給反壟斷制衡的風險。貨找人的電商模式,再用補貼搶客戶,能不能維持是未知之數,但拚多多已經給了我很多意料之外,未來可能有更多顛覆電商市場的手段。(詳細分析)


除了中國政府監管引起的恐慌外,阿里和騰迅的互雙拆牆開放也令投資人對拼多多的前景憂累。我認為拼多多現在已經建立足夠的口碑和用戶數,在現時情況下淘寶活躍在微訊也不能對拼多多有多大威脅,始終因為拼多多的賣家本身是被淘寶系維棄的一群,自然會有用戶留在拼多多買那些低質高成價比的產品。另外,拼多多的take rate較低(這一點我是道聽途說,不是100%肯定),sku較少,所以對一些商家有一定吸引力,也有條件給予用戶在某些產品上更低的價格,讓自己維持競爭優勢。


當然,我還是認為拼多多在阿里的科技大幅升級後慘敗,我在拼多多上的注額算是我對阿里巴巴持股的對沖。


今季因為$100 short puts被assign,被動加倉。


TWTR

很多出名的公眾人物如Elon Musk, Donald Trump,一些政治和投資大V,各行各業的人才,都在Twitter上分享自己想法,很多公司也會用Twitter來發佈消息,和用戶交流,所以Twitter的potential非常高,要看執行怎樣了。


TUYA (+)

IoT平台公司,有少少像Shopify在電商的定位,幫一些沒有自己IoT infra的公司去做IoT產品的軟件支持。產品依附在雲公司上,如AWS, Google Cloud,所以利潤一般般,苦逼生意。風險是雲公司的vertical integration,或大客戶自己做IoT infra不用付費給Tuya,所以Tuya價格一定要保持competitve,還要想一些創造network effect的方法去保持競爭優勢。另一方面,產品要有夠彈性支持客戶獨特的需求。


今季跌得慘一方面是差不多所有中概股都跌得慘,但另一方面是季報對下一季的展望是$84.5 million revenue(升一倍),但consensus $93.4 million,主要落差是因為Amazon ban了很多懷疑reviews做假的中國IoT產品公司。我認為公司的增長受到影響,但仍然增長強勁,所以在$12.3和$10加倉。


ARLO

由Netgear分拆出來,智能保安產品公司,其中DIY攝像頭的產品最受歡迎,功能較齊全,評價高,雖然保安DIY產品市場份額由2017年的31%跌到2019年的26%,但這個市場的不斷擴張,人們對家中保安的意識越來越高,Arlo相信會保持高增長,越來越賺錢。


2020年gross profit有50%增長,公司的付費模式越來越成功,付費用戶2020年增加89%,相信扭虧為盈指日可待。


BRK

沒甚麼好介紹的巴郡,超低風險,不過預計回報只是一般,因為巴菲特近來做的投資都不是執便宜貨的例子,保險業的競爭也有點大。


700(騰訊) (+)

中國主要社交軟件,互聯網多佈局,強大護城河。我認為它是在中國唯一可以和阿里爸爸抗衡的公司,不過人才和技術方面不及阿里,靠產品的用戶黏性搭夠。


今季在未成年人網遊受到更大的規管下,單機也受波及,成年人遊玩時間也受到限制(實際影響不大,因為很少成年人玩超過五小時),騰訊在中國的遊戲板塊岌岌可危。音樂受反壟斷影響,加上教育機構近乎團滅,影響了廣告收入和教育機構公司的股權投資,騰訊股價今季跌了20-30%。我加倉的價位太高,時間太早,都在$550左右加,很後悔,不過對長期的回報仍然有信心。短期不敢加倉,感覺遊戲和視頻還有更大的規管還陸續有來。


平均成本$600左右。


3738(阜博)

Content IP (intellectual property)保護的公司,主要是防止影片侵權,幫creators收錢。影片平台如youtube有自己的維權系統,所以我不太清楚第三方在這個niche market的位置。阜博在中國是龍頭,買少少看看,抄功課股。


6608(百融雲創) (+)

跟美國的Upstart (UPST)有點相似的公司,提供大數據解決服務給金融公司,但百融雲比Upstart做得更深入,除了underwite貸款外,還會提供客戶分析做marketing計劃,也有風險監控,所以跟Upstart只做中小銀行不一樣,百融雲的客戶層面更廣,國內四大銀行都是它的客戶。


百融雲營收是Upstart的一半,增長差不多都是在90%左右,跟upstart不同的是暫時還沒盈利,在六月尾時Upstart市值90多億美金,百融雲創是90多億港元,可見折讓很大。百融雲創今年14億港元盈收應該沒有問題,可以看到現在市值非常值得買入。


今季在沒有甚麼實質的問題下跟中概股一起跌。公司有回購,我在$14.5加倉。


VIRT (-)

Virtu financial, 一間market maker,即是股票市場很多人說的"庄家"。主要(80% revenue)是靠day trade賺bid/ask的spread,另一部份(20% revenue)是execution service。詳細分析


護城河很小,只有靠一些政府regulations製造出來的oligopoly market (VIRT是NYSE三間准許的market maker之一,其餘兩間是Citadel和GTS)。做day trade風險大,可能因為一兩個失誤爆倉,所以買VIRT就要對團隊有信心,很難靠財報看成敗。Virtu的track record算是不錯的,在2014年的ipo時說五年1278 days中只有一天輸錢,輸了七位數。當年公司每日賺錢平均一百萬左右,現在是七百萬到一千萬左右。當年沒有execution service這部份,現在有了可以減輕公司的風險,這部份每日賺一兩百萬。


VIRT是輕資產公司,return on capital輕鬆30%,有股息(長期quarterly $0.24)有回購有減債。


在2020年第四季時管理層說公司的annual normalized earnings有$3 per share. 最大的風險是payment of order flow受規管,暫時不確定因素大。


今季本來$25.45賣掉來減槓杆,但給short puts $26被動地補回一點倉。


BZUN (+)

Baozun寶尊是幫品牌公司在中國做電商,它主要客戶是大brand如Nike、Microsoft、Samsung、 Philips等等,華為在單飛前也是它的客戶。它的生意模式比Shopify重很多,除了幫客戶製訂電商計劃,還會經營商店、配送、市場推廣、顧客服務等等,基本上就是電子商業版的經銷商。


和寶尊對標的,就是騰訊體系的saas公司:微盟和有贊。寶尊是算是阿里系的公司,阿里持股14%,公司GMV 65%在天貓,其他在京東、拼多多、微商城等等。寶尊出道較早,客戶都是大品牌,所以比其他電商saas公司較高大尚一點,而且持續盈利。


2022年預期盈利每股$2, 每年增長20%左右,今季在$34買入,P/E 17,非常抵,估計是市場覺得Better Cotton Initiative和其他大環境對寶尊會有所影響。值得一提的是,公司在五月宣佈回購$150 million的計劃,公司市值$2.7 billion,所以回購力度算給力的。


給short puts $25 assign而被動加倉。


PSH

Bill Ackman的Pershing Square Holdings, 公司基本上就是一只hedge fund。它的表現可以在官網看,年化NAV增長~20%。上年弄了個PSTH SPAC,六月頭終於做成了UMG的Deal,其實還算不錯,就是有點複雜。PSTH股東除了拿UMG外,還拿一些stock rights,SPAC裡的錢用不完,還要再弄多一間SPAC出來,可以讓Pershing Square繼續賺錢。看來這些SPAC可以讓Pershing Square的表現在這幾年更加出色,後悔沒有早一點買它。


不知為甚麼股價長期對NAV有20%以上的discount。今季在25.2英磅買了一點。


P.S 在Google sheets裡的組合我用PSHZF,皆因Google sheets可以拿到它的price quote。實際上我買London exchange上的PSH,因為可以做少少槓杆。


BEKE (貝殻) (+)

國內房中介平台龍頭,也包含中介龍頭鏈家,所以賺平台服務費,也賺傳統中介的佣金費。最大的創新是顛覆了中介賺錢的模式,把每筆交易的佣金分散了給幾個經紀,增加了經紀的效率和留存。"贝壳的解决方案:挂出真实房源信息,推出ACN合作模式ACN即经纪人合作网络模式。在ACN模式下,房地产交易被分为:房源录入人、房源维护人、房源实勘人、委托备件人、房源钥匙人,这一侧总共分享交易中介费的40%+;客源推荐人、客源成交人、客源合作人、客源首看人、交易/金融顾问,这一侧分享交易中介费的50%。由于把交易流程分为独立不可拆分的十个交付环节,在线记录,每个环节分享一个约定的佣金分配比例,从而发挥每个经纪人的优势,并让经纪人之间的合作成为可能。其中,客源成交人最为关键,获得交易中介费用的30%,各流程节点的分配比例,各地方因地因案例微调。" (source)


今年,中國政府對房價的調控力度加大,大大影響了尤其二手房的交易量。加上政府嘗試推中政府的免費交易系統,貝殻未來的不確性增加。我認為,淘寶和京東不能成功地為房產交易脫媒,政府的系統更加沒戲。房產買賣交易金額大,資訊難以標準化,中介要靠「人」,貝殻在房地產的角式不會被取替。


貝殻短期來看仍然因房產的調控而增長乏力,估值的不確定性高。


今季給$30, $35, $40的short puts assign了,也在$18-19買了一點。


VICI (+)

賭場REIT,租客主要是Caesar Palace和快將要併入的MGM。美國疫情看似嚴重,但Las Vegas所在的Nevada在covid控制方面比較寛鬆,賭場一直開門做生意,近一兩季隨着疫苖的普及,美國人在境內的旅遊復甦,Las Vegas的traffic也回復得七七八八。Vici的occupancy一直是100%,租金收入沒停過,也沒下跌。


賭場的租約都是triple-net形式,比起一般零售的triple-net REITs, 賭場REITs有更長的租約,更高的租金回報率,更高的rent coverage,和更高的利潤率(主要是項目較大,經營的支出以%來計就較低)。


今季給$30的short puts assign了。2021 FFO大概是$1.85,P/FFO = $30/1.85 ~ 16,4.8% dividend yield,增長5%以上,不貴。


HNST (+)

The Honest Company由celebrity Jessica Alba創辦,主打安全和eco-friendly產品,開始是消毒濕巾和嬰孩紙尿布,之後申展到太陽油和美容產品。


因為是比較幼嫩的公司,增長比較不穩定,五月發行IPO $16,升到$23以上,但現在已跌到$12不到。


今季給$12.5的short puts assign了。


JD (京東) (+)

中國國內最大的電商自營公司,有領先的物流,品質高的口碑。然而,賣的商品價格較友商高,比起淘寶天貓,產品較少,自營模式少了人性化的客服,可以個性化的選擇較少。


我對京東的投資主要在於對沖阿里巴巴的持股。


今季給$65的short puts assign了。


2020年10月6日星期二

2020年第三季總結

 I. 組合回報

跟2020年第二季比:

組合回報: 30.08% (用simple Dietz method計,因為懶得用modified Dietz method)

SPY回報: 9.04%


槓杆:1.63x


II. 2020年第三季市場回顧


第三季初的美股開始和美國新冠肺炎疫情脫節。美國的新冠肺炎每日受感染人數一直慢慢上升或持平,沒有甚麼好轉跡象,但大市給一堆科技股帶領着,一直攀升,尤其蘋果和Tesla,stock split後像無人架駛般向上,S&P追回今年頭兩季的失地而創新高。


當然,狂牛也要歇一歇,科技股在九月二號見頂,有回落趨勢,資金開始走向一些受新冠影響較大的股票如REITs和airlines。


而一些受惠於疫情的公司如Walmart, Target, Costco, Proctor & Gamble, 基本上一直強勢,新冠疫苗在今年會開始派發的消息也沒有使它們回調,實在匪夷所思。


美國多個州份和地方在季初開始重關,但在季末時又開始重開(十月開始紐約市要重關...),似乎美國已經厭倦了關閉economy的日子,認為醫院壓力沒有太大危機之下就要重開economy。顯然,美國的discretionary零售、服務行業、飲食、旅遊,受新冠影響太大,政府不得不讓它們重開不過。


另一方面,能源股在今季一直悲觀、向下,即使油價和天然氣價從三月到現在已經回復不少,市場對需求的憂慮還是有增沒減,加上新能源大行其道,"舊"能源公司如XOM, CVX, BP, RDS給市場唾棄,股價離三月的低位不過10%。值得一提的是,巴菲特在七月時從Dominion Energy以100億價格購入天然氣的管道,所以舊能源是不是快要玩完?顯然答案是否定的,我今季的倉位也有所反映這個position。


在八、九月,Trump又開始搞中國,要ban Tiktok和微信,本來我覺得他只是說說而已,但有報導說ban會去到ISP層面,即是android sideload也不夠,要用VPN才可以用Tiktok和微信。不但如此,還逼Bytedance給美國公司投資Tiktok US,這種強搶的行為我以為在中國才會發生,現在卻在美國這個法治社會發生,使這個2020年又出現多一個不可思議。


九月份的好消息算是比較多。先是CNBC Fed survey認為聯儲準備到2023才考慮改變零息政策,再有Dr Fauci說11月到12月美國會有五千萬到一億的疫苗(美國人口三億多),到明年四月美國會人人有疫苗。即使由民主黨的stimulus bill還沒通過,美股也沒有受太大影響。


九月底的presidential debate,個人認為Trump搶咪行為太讓人討厭,原本主持問的稅項和民間暴力問題可以讓Biden扣分,但Trump不給機會Biden回答,自以為是。現在可以肯定,Trump是不會連任。在這一點上,我認為十月尾或十一月開始大市回調是大概率事件。


III. 2020年第三季投資回顧概述和未來展望


本季組合主要持股變化:


今年的第一、二季把真正成長股轉為HT preferreds、STOR和BPYUP,隨着美國各州份開始慢慢重開,終於在今季正式把我三月犯的大錯補回來,全年成績轉正,今季的30%升幅把全年回報拉升到大概在2%。


今季組合的變化仍然和前兩季般大,主要有兩方面:

  1. 趁一些真正成長股下調的機會補回一些之前賣出的股票,如FB, GOOG, BABA。數量不多,因為重倉的HT preferreds, STOR, 和BPYUP還沒升到一個我想賣出的程度。

  2. Midstream pipelines股大幅下調,靠近三月低位,我終於大手買入一些稅務較麻煩的midstream MLPs (master limited partnerships)


今季一起手原先是買一些穩收豐厚股息的preferreds如RPT.PRD和BXMT,等收購的TCO preferreds,還有GEO債,但後來在九月開始,科技股的回調和一堆oil & gas 股插水,我決定收變策略,趁機買回小部份之前賣掉的真正成長股:FB, GOOG, BABA。


能源股中,現金流最足的是擁有管道和倉庫的midstream股。它們基本是toll roll的生意,不直接受能源價格影響,只在乎有多少石油,天燃氣,或製成品如汽油和機油需要輸送,加上生意大多有十年以上的contract,還有MVC(minimal volume contract)的保護(即保証最少有多少生意做),就如收租佬般,安全性高。當然,它們也不是完全沒有風險。上流會破產、contract有機會要重新修訂、能源價持續低微會影響產量來影響運輸量、續約時價格可能下降,當然不可或缺的是政府管制管道的鋪排,在安全性和法律上的額外開支。以目前來說,因為能源價格低,Biden的民主黨討厭fossil fuels和管道,所以midstreams的增長將會持續微弱。


就目前看來,renewables還沒有能力改變全球持續增加fossil fuels的用量,尤其天然氣。太陽能和風力雖然看來不錯,但物料也要靠fossil fuels來製造,又要電池儲電,要fossil fuels做backup,加上受用地限制,很難大規模代替fossil fuels。美國不時停電就是因為政府強行要電廠用renewables所致。


在眾多midstreams中,插得最多和最有潛力的就是一眾MLPs (master limited partnerships)。midstream c-corps 如KMI, ENB和WMB受惠於Trump的減稅,但當Biden上場,那些減稅都會化為烏有,MLPs則不太大受影響。一直以來,我都避開報稅麻煩的MLPs(它們每年會出K-1給"partners", 我這些partners就要向數個州報稅),但它們價錢實在吸引,龍頭如EPD的P/E只有6或以下(注意MLPs的E, earnings, 通常是用DCF, distributable cash flow),股息11%以上,債務有時比midstream c-corps低,派息的增長歷史上較穩健,所以我決定試一試。除了EPD外,我還買入債務特別低的MMP和價格便宜兼且債務不太高的MPLX。


面對Midstreams誘人的價格和我永遠不夠的資金,我只好忍痛賣出一部份BPYUP和HT preferreds。賣出一點HT preferreds有另外一個原因是我用的Interactive Brokers (IB)發電郵說會加margin requirement(後來十月再發了一封電郵說不用加...),我想把組合分散一點。結果是,HT preferreds從佔淨資產七成以上回落到66%,REITs的部份主要是STOR和BPYUP佔淨資產三成,midstreams包括KMI, EPD, MPLX等佔三成多一些,真正成長股如GOOG, FB, BABA, HKG:700只佔一成多。


值得一提的是,今季少量買入一些因受新冠影響而停息或價格插水的REITs如ESRT, EPR和CLDT。我認為它們財務穩健,有能力撐到疫情過後重新上路。


十一月美國大選,我認為民主黨上場會對股票不利,不過短期內大市應該不會跌很多,加上新冠疫苗通過在望,美國各州的重開帶來的經濟反彈應該會讓大市在高位徘徊。今年第四季和下年第一季初的大市應該不錯,但第一季中或後短市場會開始看到民主黨的anti-business政策,到時不容樂觀,我會有機會在下年第一季減倉減槓杆。

IV. 2020年第三季的個股持倉短評


加減符號代表今個季度加了或是減了倉。


9988/BABA (Alibaba) (+)

強勁護城河,而護城河因為不斷投資其他公司而加強。隨著中國online shopping的繼續增長,可以長期持有,股票屬於一般風險,高回報。


今季investor day有重大好消息,cloud業務開始有利潤,菜鳥業務現金流轉正,加上螞蟻金服快IPO,我高追了一點股票。


KMI (+)

Kinder Morgan (KMI) 這支midstream能源股在2015年大跌,主要是由於之前在capital allocation上的失誤,致使債務太多,分發的股息太多,不夠自由現金流。不過,公司業務有sticky customers,本身規模和經驗造就了少少護城河,在業務上的現金流其實很穩定,加上insiders持股多,CEO年薪$1。


受新冠和油價低迷影響,預計2020年自由現金流$2,股息會在2021年有望漲到$1.25。今季股息8.5%,P/DCF低過7,EV/EBITDA ~ 8.9,今季加倉一點。


BRK

沒甚麼好介紹的巴郡,超低風險,不過預計回報只是一般,因為巴菲特近來做的投資都不是執便宜貨的例子,保險業的競爭也有點大。


近幾個月沒有甚麼大動作,令人失望,但股價是第一季book value的1.2x左右,加上手上股票今季大幅回升,P/BV相信接近1-1.1x,非常便宜。


HT Preferreds (-)

Hersha Hospitality Trust的優先股,之前有一些普通股的分析這裡不重複。受新冠影響,入住率估計跌到20%以下,但我判定為暫時性問題,兩季後公司可以重新有充足現金流。$10以下買入翻倍機會高,高風險高回報。以下是我重倉買入它的一些原因:


  • 受新冠的影響短期大,但可以在新冠過後短期恢復:關門、虧錢只會是幾個月的事,之後可以重操故業。

  • 債務可控:雖然債務高,但和銀行商量的話應該是可以在一些covenants上改一改,畢竟銀行也明白這只是暫時的事,債仔可以如期還債,沒必要動用條文去令公司破產,反正現階段把酒店拿回來變賣也賣不了好價。

  • business model上沒有問題,行業不會被取替

  • 管理層重倉,而且在三月加過倉:HT insiders有10%以上股權,一直以來不斷增持,包括三月。管理層更因為新冠而自願減薪減一半,董事薪酬由現金轉位股份支付,所以公司上下一定會努力為公司翻身。

  • 現金流好的公司

  • 因為新冠而股價腰斬

  • 優先股不會受到股價低時股份支付薪金的攤簿影響,兼且疫情過後,優先股會最先拿到股息,而聯儲把目標利率定得那麼低,優先股很易返回接近$25的par value。


今季賣出一部份來買入一眾oil & gas midstream股。賣出一點HT preferreds的另外一個原因是我用的Interactive Brokers (IB)發電郵說會加margin requirement(後來十月再發了一封電郵說不用加...),我想把組合分散一點。


MLPX

能源 closed-end fund,主要持有一些midstream gas pipelines公司,持有少於25% MLPs,所以在基金層面上不用交稅。因為持有較少MLPs,股息較低。現時算是cycle低位,抄底play.


700(騰訊)

中國主要社交軟件,互聯網多佈局,強大護城河。我認為它是在中國唯一可以和阿里爸爸抗衡的公司,不過人才和技術方面不及阿里,靠產品的用戶黏性搭夠。


STOR (+)

Store Capital Corporation。獨立商戶的triple-net lease REIT。它的其中一個特色是很著重租戶的財務和盈利,有絕大部份商戶的財務資料來減低風險。管理層有多年經驗,作風保守,對各行業的商戶分散,對公司的業績披露和業績算是相當透明,有少少護城河。Howard Marks的Oaktree Capital是這股的其中一間founding institution,但現在沒有持有股票。巴郡在2017年入股了接近10%,可見管理層受到巴菲特的認同。巴菲特2020八月再次加倉保持擁有10%的公司,可見公司一直給巴菲特看好。


一些商戶受到新冠影響,付不了租金或要結業,但估計佔比不大,STOR的FFO可能今年沒增長甚至低個位數的負增長,但我不認為會影響太大,預計隨着商舖重開股價會大幅上升。


今季在巴菲特加倉買入的消息後幾天下跌到26附近我加倉了一點。


BPYUP (-)

Brookfield Property REIT (BPYU)的優先股。BPYU是BPY的另一種持股形式,非美國人或避免稅務麻煩的應買BPYU而不是BPY。Brookfield Property是Brookfield Asset Management (BAM)的產物,可以算是子公司,專投資offices同malls。Brookfield Asset Management在地產和公共建設界的名氣很大,可以說是地產界的巴郡。BPYU的債務偏高但債務covenants很少,而且持有的都是質數非常高的資產,加上有母公司可以在債務上支持,潛力高。


母公司頻頻買入BPY的股票,甚至新冠時也繼續買,所以優先股安全性很高。


本來想等到接近25才減持,但想買一眾Midstream股,無奈賣出一點套現換馬。


RPT Preferreds (+)

Shopping center股,租客主要是民生商店如超市食肆。五月有insider purchase,槓杆和同行差不多,股息10%以上吸引。


GEO (+)

隨着民主黨Biden當選美國總統的機會大增,市場過份擔憂它的前景,就算美國將來廢除私人監獄,進度會很慢,也會給予公司一定的補償和替代方案。加上最近有insider purchases,個位數的P/FFO非常吸引。


BHR Preferreds (+)

理由和HT preferreds差不多。雖然它沒有insider purchases,external的management也有conflict of interest的問題,但高質的酒店,preferreds在整間公司的capital structure佔比細,每季的股息付出很低,所以雖然它是現在高危的hotel reit兼暫停了common股息,它的股息危險性不是太高,隨着美國新冠受到控制會很易升回$24-$25。


今季持續派股息,趁股價不時下跌時,ex-div後$14.5左右加倉一點。


WFC

美國四大銀行裡業務最純的一間,收入主要靠商業貸款和物業按謁,違約率不高。今季令我有點意外的是它的capital不足,要在七月減息,不過我認為這只是暫時的問題,現價是2019年EPS的十倍以下,非常吸引。


PGRE (+)

Office REIT,持有San francisco和new york一些甲級辦公室。我不認為新冠對甲級辦公室的需求會有太大負影響,始終會自律乖乖勤力work from home的人不多,尤其美國人。


我認為它的NAV是$13以上。


九月價錢跌到$7以下時加倉一點。


ENB (+)

北美最大midstream,不但有天然氣管道,有倉儲,更有發電的資產,在midstream中renewables佔資產的比例最高,現金流最穩,低債(debt/EBITDA = 4.5x, c-corp同行來說算低),高credit rating (BBB+),客人九成以上investment grade,dividend payout ~ 65%。缺點是加拿大公司有tax witholding,我不能獲得100%的股息。


股息8%,P/DCF低過9,EV/EBITDA ~ 8.7,今季買入一點。


MPW (+)

簡單hospital REIT,政府規定醫院暫停一些非緊急醫療服務來準備治療新冠病人,令市場擔心醫院付不起租金,使地主租金收入減少。我認為影響輕微,而且MPW只是收租,政府會幫助醫院渡過難關,MPW風險其實很低,股票屬於低風險一般回報。


EPD (+)

一只Seeking Alpha上大V推介的龍頭midstream MLP,資產主要是天然氣管道,也有石油汽和石油或天然氣製成品的管道,有倉儲,有天然氣加工廠。低債(Debt/EBITDA = 3.4),高credit rating (BBB+),連續21年增派股息,股息payout ~65%算低,ROIC 12%算高,insider有超過30%股份。


最近insiders買入,股息11%,P/DCF低過6,EV/EBITDA ~ 8.5。我今季賣出HT preferreds和bpyup來大量買入EPD,持倉甚致超過一直持有的KMI。


MPLX (+)

和EPD差不多,不過債較高(Debt/EBITDA ~ 4.1),dividend payout也高,短期股息較難增長,但過一兩年等一堆新建資產上線,現金流會有明顯增長,很快可以不用靠發債來支撐增長。


股息17%,P/DCF不足5,EV/EBITDA ~ 8。今季貪息買入相當數量。


MMP (+)

和EPD差不多,但較偏重石油和天然氣製成品的運輸,客人的credit ratings也較高。債低(Debt/EBITDA ~ 3),credit rating高(BBB+)。美中不足的是dividend payout太高,90%,短期內很難增加股息。


股息12%, P/DCF ~ 8, EV/EBITDA ~ 9.7,今季買入少少。


OZK (+)

偏重投資construction loans和靠大量M&A來壯大的銀行,執行能力非常好,保守,不過沒有甚麼護城河。中風險中回報的股票。每季派息都會增加,但今天的增幅比較差。


今季趁5%股息時買入一點。


FB (+)

超級社交護城河,公司culture強勁。


GOOG (+)

強大護城河:economies of scale, patents, brand, network effect, high switching cost

執行能力有點差,所以失敗的products不少,但那些可以算是研發的一部分,沒損及整體盈利能力。


看好Google Cloud, Youtube, 和Google Play未來對Alphabet revenue增長的貢獻。


Waymo在美國Arizona的phoenix已經有無人駕駛taxi,算是無人駕駛的一哥,不過缺點是執行能力差,但未來前景無限。


REG (+)

高質Shopping center REIT。


受新冠影響最近價格低迷,今季趁5%股息時買入一點。


T (+)

美國第二大移動網絡運營商,GSM中最大,不過近來有可能給Tmobile趕上。公司也有電視網絡和optic fiber上網服務, 最近買入Time Warner Cable,獲得高質內容創作資產,以HBO NOW希望分一點Netflix的streaming世界。債務高,執行能力一般,勝在移動網絡運營商有天生護城河,㺺金流好。


今流趁股價低於30買入一點。


ESRT (+)

主攻紐約市offices的REIT。擁有著名旅遊點Empire State building。債務同行中偏低大概net debt/EBITDA = 5.2 (前兩季是4.5以下)。Insiders有大量股票。


受新冠影響,公司決定停息,但不時購回股票,算是非常好的capital allocation。市場對offices悲觀,現價低殘,就公司的Empire State building + One Grant Central Place就超過公司市值加債務。如果相信紐約市在新冠過後可以捲土重來,現價很容易番倍。公司的小而精,加上擁有iconic資產,現在的賤價很易吸引別公司的重金收購。


CLDT (+)

Hotel REIT,在資產選擇和執行能力上比HT還好,因為70%以上EBITDA是extended-stay類的酒店(即長期租和價廉),受新冠影響較同行低。公司成本架構低,債低,margin高。今年第一季FFO為正,第二季為小負,最近insiders有買入,我認為第三季FFO轉正機會高。


EPR (+)

專注娛樂和教育的niche Triple-net REIT,內增長在近幾年比其他triple-net好。受新冠影響,戲院租客比重大,一度要停息。我認為公司的運營成本低,triple-net有contractual rent的優勢,相信戲院可以在新冠過後可以捲土重來的話,EPR會比現價升50%以上。如果用2019年的FFO,P/FFO ~ 6。